Budżet 2027: czy projekt trafi do Sejmu do 30.09?
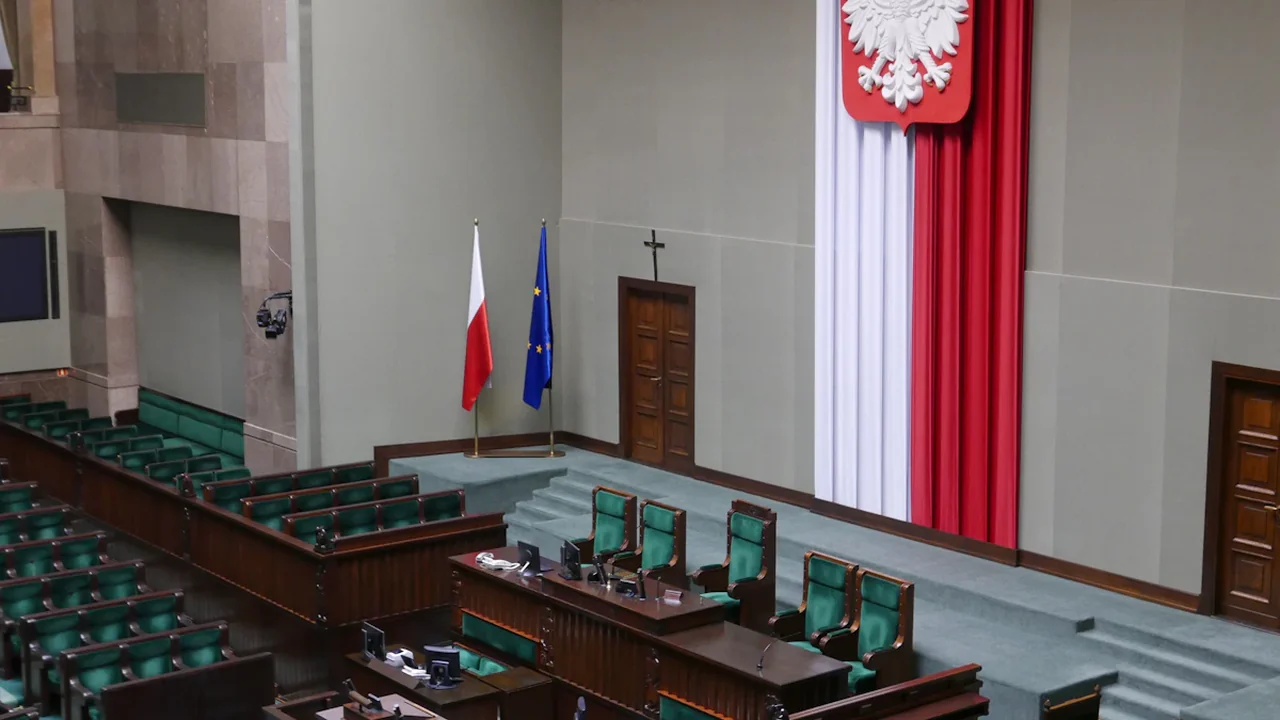
Rada Ministrów planuje projekt budżetu państwa z dużym wyprzedzeniem, ale dla większości czytelników najważniejsze jest jedno: czy formalny projekt ustawy budżetowej na 2027 r. trafi do Sejmu do 30 września 2026 r..
Bez tego kroku debata publiczna pozostaje często na poziomie zapowiedzi, a nie wiążących liczb dla podatków, świadczeń i wydatków. Sam termin ma więc znaczenie praktyczne: od niego zależy, kiedy zaczyna się realna ocena skutków dla domowego budżetu i usług publicznych.
Najważniejsze informacje
- Art. 222 Konstytucji nakazuje RM złożyć projekt budżetu przed rokiem budżetowym.
- Co do zasady dla 2027 r. granicą jest 30 września 2026 r.
- W wyjątkowych przypadkach termin może zostać przesunięty.
- Komunikat, założenia i projekt wewnętrzny nie są równoznaczne z formalnym wniesieniem.
- Weryfikacja opiera się na oficjalnym wykazie prac Sejmu.
Pytanie prognozy i zasady rozstrzygnięcia
- Pytanie: Czy Rada Ministrów formalnie wniesie projekt ustawy budżetowej na 2027 r. do Sejmu najpóźniej do 30 września 2026 r.?
- TAK: wpis w oficjalnym wykazie prac Sejmu pokazuje formalne wniesienie projektu przez RM do tej daty.
- NIE: do tej daty nie ma formalnego wpisu o wniesieniu projektu na 2027 r.
- Co liczy się przy rozstrzyganiu: jedynie oficjalny wykaz procesu legislacyjnego Sejmu; same zapowiedzi polityczne, komunikat rządowy czy wersja przyjęta przez RM bez formalnego wniesienia nie wystarczają.
Co mówi prawo: art. 222 Konstytucji jako punkt startu
Konstytucja Rzeczypospolitej Polskiej, a konkretnie art. 222, wyznacza zasadę: projekt ustawy budżetowej ma trafić do Sejmu najpóźniej trzy miesiące przed rozpoczęciem kolejnego roku budżetowego.
Przy roku 2027 oznacza to logicznie datę 30 września 2026 r.. To nie jest „orientacyjna” data do analitycznej ciekawości, tylko reguła proceduralna, od której zaczyna się standardowy bieg prac nad ustawą budżetową.
Dlaczego pojawia się klauzula wyjątkowa
Prawo dopuszcza późniejsze wniesienie projektu w sytuacjach szczególnych. W praktyce oznacza to, że sam upływ daty nie jest jedynym sygnałem końcowym. Dla czytelnika najważniejsze jest jednak to, że wyjątek istnieje, a mimo to domyślnie obowiązuje zasada z 30 września.
To właśnie czyni przewidywanie rozstrzygalnym, ale nie trywialnym: trzeba sprawdzić faktyczną datę formalnego wpisu, a nie opierać się na przypuszczeniach.
Co nie jest formalnym wniesieniem i po co to rozróżnienie
W praktyce publicznej często pojawiają się materiały o projekcie budżetu: założenia, notatki wyjaśniające, czasem wersja gotowa do dalszych konsultacji. To są istotne informacje, ale nie zawsze kończą procedurę legislacyjną.
Formalne wniesienie to odrębny etap procesu. Oznacza ono, że dokument pojawia się jako projekt ustawy budżetowej z właściwym torem prac i datą uruchamiającą sejmowy kalendarz. Dopóki ten etap się nie wydarzy, trudno traktować zapowiedzi jako punkt startowy dla wiążącej oceny skutków ekonomicznych.
Dlaczego to ważne dla obywatela, nie tylko dla eksperta
Domowy budżet opiera się na przewidywalności. Bez formalnego kroku czytelnik może znać narrację polityczną, ale nie ma jeszcze stabilnego punktu odniesienia. Gdy dokument jest formalnie wniesiony, łatwiej ocenić, które zmiany są rzeczywiście wpisane w projekt, a które mogą zostać odparte, poprawione albo wycofane.
Co może zmienić projekt budżetu dla codziennych finansów
Podatki i obciążenia fiskalne
Do momentu formalnego wniesienia mówimy o intencji, nie o ostatecznym planie. Po wpisie w Sejmie staje się możliwa precyzyjniejsza ocena relacji podatki- dochody gospodarstw domowych: składki, ulgi, stawki i ich potencjalny wpływ na dochód do dyspozycji. W praktyce chodzi o to, czy w kolejnych 12 miesiącach trzeba będzie mocniej oszczędzać, czy raczej planować większe wydatki.
Samo wejście projektu nie oznacza automatycznej zmiany zasad od razu, ale jest potrzebnym „pierwszym źródłem mocy”, z którego czytelnicy mogą budować wiarygodne scenariusze finansowe.
Świadczenia i wsparcie socjalne
Podobnie jak przy podatkach, świadczenia zależą od tego, co zostało ujęte jako realny wydatek. Brak formalnego dokumentu utrudnia ocenę skali programów pomocowych, bo nie widać jeszcze ostatecznej konstrukcji budżetu. Po formalnym wniesieniu widoczny staje się szkielet, który może wpłynąć na decyzje rodzin związane z zatrudnieniem, opieką nad dziećmi i planowaniem płynności.
Wynagrodzenia w sektorze publicznym
Wynagrodzenia w sektorze budżetówki są bezpośrednio powiązane z planami finansowymi resortów i jednostek. Dopóki projekt nie jest formalnie złożony, obietnice płacowe mają charakter polityczny. Po wejściu do Sejmu można sprawdzić, czy przewidziane środki wpisują się w deklarowane ramy i czy są realne do wykonania przy obowiązującym limicie wydatków.
Ochrona zdrowia: dostępność usług i kolejki
W części zdrowotnej budżet nie jest tylko liczbą na stronie, ale realnym limitem świadczeń, zakupów i inwestycji w infrastrukturę. Dla pacjentów ważna jest przewidywalność: czy środki wspierają dostępność opieki, czy raczej przesuwają nacisk na oszczędności w innych obszarach systemu. Bez formalnego wpisu informacje pozostają zapowiedzią planu, ale nie punktem końcowym dla stabilnej oceny.
Obrona i bezpieczeństwo publiczne
Wydatki obronne również podlegają logice budżetowej: planowanie modernizacji, modernizacja sprzętu i finansowanie zadań operacyjnych zależy od tego, jak silnie wpisano je w projekt. Dopiero formalna ścieżka sejmowa pozwala traktować te zapisy jako ramy, które rzeczywiście będą podlegać dalszej obróbce ustawodawczej.
Inwestycje i deficyt budżetowy
Jednym z najbardziej wrażliwych tematów jest relacja między inwestycjami a deficytem. Kiedy projekt jest oficjalnie wniesiony, czytelnik może obserwować, czy założenia o dochodach i wydatkach utrzymują równowagę finansową, czy też rodzą presję na korekty w kolejnych miesiącach. To wpływa na trwałość usług publicznych i na to, jak stabilnie mogą być finansowane kolejne programy.
Co jest pewne, a co pozostaje niepewne
Pewne informacje
- Konstytucyjne ramy: dla roku 2027 co do zasady obowiązuje termin do końca września 2026.
- Tylko oficjalny wykaz procesu legislacyjnego Sejmu rozstrzyga, czy projekt został formalnie wniesiony.
- Brak formalnego wniesienia to brak ostatecznego punktu startowego dla rzetelnych porównań budżetowych.
Niepewne elementy
- Szczegółowy kształt zmian podatkowych i wydatkowych.
- Ostateczny wpływ na wysokość konkretnych świadczeń i płac w sektorze publicznym.
- Czy wyjątkowe okoliczności uzasadnią przesunięcie terminu poza standardowy limit.
Scenariusz TAK i scenariusz NIE: co to oznacza praktycznie
Scenariusz TAK
Jeśli formalny wpis pojawi się do 30 września 2026 r., mamy zielone światło do pełniejszej analizy budżetowej. To znaczy, że debaty o podatkach, świadczeniach, zdrowiu, obronności i inwestycjach opierają się o realny dokument ustawowy, a nie tylko o zapowiedzi.
Dla czytelników oznacza to szybsze zawężanie niepewności i bardziej wiarygodne porównania z latami poprzednimi.
Scenariusz NIE
Jeśli wpisu brak, odpowiedź jest negatywna niezależnie od poziomu komentarzy publicznych. Wtedy najważniejszy sygnał brzmi: trzeba chwilowo cofnąć interpretacje co do konkretnych liczb. Nie oznacza to automatycznej zmiany prawa, ale przesunięcie punktu odniesienia i większą zmienność oczekiwań.
Jak monitorować rozstrzygnięcie po 30 września
- Sprawdź oficjalny wykaz procesu legislacyjnego Sejmu.
- Znajdź pozycję projektu ustawy budżetowej na 2027 r.
- Zweryfikuj, czy widnieje tam formalne wniesienie przez Radę Ministrów.
- Porównaj datę wpisu z granicą 30 września 2026 r..
- Następnie przejdź do analizy treści dopiero wtedy, gdy formalny status jest potwierdzony.
Decydującym sygnałem dla tej prognozy jest jeden publiczny fakt: data i status wpisu w oficjalnym rejestrze Sejmu.
Źródło: Sejm Rzeczypospolitej Polskiej
Kontekst i akcje O tym artykule
Weryfikacja źródła Rozstrzygnięcie prognozy
Wynik prognozy jest oparty o Konstytucję RP i o oficjalny wykaz procesu legislacyjnego Sejmu, a nie o komunikaty medialne ani komentarze polityczne.
- Sprawdzenie wpisu projektu ustawy budżetowej na 2027 r. w wykazie procesu Sejmu.
- Weryfikacja daty i statusu: formalne wniesienie przez Radę Ministrów.
- Potwierdzenie, że dokument dotyczy ustawy budżetowej na rok budżetowy 2027.
- Porównanie daty wpisu z terminem 30 września 2026 r.
- Źródło
- Sejm Rzeczypospolitej Polskiej
- Zakres
- Polska
- Zaktualizowano
- 2026-08-19 17:51
Weryfikacja źródła
Zgłoś problem z wiarygodnością
Wyślij sygnał do moderacji społecznościowej, jeśli źródło, fakty lub kontekst wymagają weryfikacji.


Komentarze